MWST anmelden und MWST-Nummer beantragen: Schritt für Schritt
Wann du dich bei der ESTV anmelden musst, wie du die MWST-Nummer online beantragst, was für die Umsatzgrenze zählt und welche Abrechnungsmethode für dich günstiger ist – effektiv oder Saldosteuersatz.
 Sven FerstlGründer von easyBalance
Die Kurzantwort: Die MWST-Nummer beantragst du online bei der Eidgenössischen Steuerverwaltung (ESTV), im ESTV-Portal mit einem AGOV-Login. Anmelden musst du dich, sobald du mehrwertsteuerpflichtig wirst – ab CHF 100'000 Umsatz im Jahr –, und zwar unaufgefordert innert 30 Tagen nach Beginn der Steuerpflicht (Art. 66 MWSTG). Deine MWST-Nummer ist deine Unternehmens-Identifikationsnummer mit dem Zusatz «MWST», zum Beispiel CHE-123.456.789 MWST.
Die Mehrwertsteuer ist das Thema, vor dem unter Selbständigen am meisten Respekt herrscht – und das die wenigsten betrifft. Massgebend ist der Umsatz, nicht der Gewinn: alles, was hereinkommt, bevor du deine Kosten abziehst.
Wenn du deutlich darunter liegst, kannst du diese Seite überfliegen und in einem Jahr wiederkommen. Wenn du dich der Grenze näherst, lohnt sich jede Minute – denn fast alle Fehler bei diesem Thema entstehen dadurch, dass jemand zu spät hinschaut.
Die Umsatzgrenze richtig verstehen
Drei Punkte, an denen die Grenze regelmässig falsch gerechnet wird:
Erstens zählt der weltweite Umsatz. Auch Leistungen an Kundschaft im Ausland zählen mit, obwohl sie in der Schweiz nicht steuerbar sind. Wer für deutsche Kunden arbeitet, kommt also näher an die Grenze, als es sich anfühlt.
Zweitens zählt alles, was du weiterverrechnest. Material im Handwerk, Hosting im Webgeschäft, zugemietete Technik, Spesen – auch wenn du daran nichts verdienst. Ein Maler mit CHF 70'000 Arbeitsleistung und CHF 40'000 Material ist pflichtig.
Drittens gilt die Grenze pro Person, nicht pro Tätigkeit. Wenn du zwei Standbeine hast, werden sie zusammengezählt.
Wird die Grenze im Lauf eines Jahres überschritten, beginnt die Steuerpflicht grundsätzlich mit dem Folgejahr. Ist bereits bei Aufnahme der Tätigkeit absehbar, dass du darüber liegst, bist du dagegen von Anfang an pflichtig. Die Anmeldung ist deine Aufgabe – niemand erinnert dich daran.
MWST-Nummer beantragen: die Anmeldung Schritt für Schritt
Die Anmeldung läuft online über das ESTV-Portal – dort wickeln steuerpflichtige Unternehmen seit 2025 auch ihre Abrechnungen elektronisch ab. Halte Adresse, Gründungsdatum und eine Schätzung deines Jahresumsatzes bereit.
- Beginn der Steuerpflicht bestimmen. Hast du die Grenze im letzten Jahr überschritten, beginnt die Pflicht in der Regel mit dem neuen Jahr. Gründest du gerade und rechnest damit, in den ersten zwölf Monaten auf CHF 100'000 zu kommen, gilt sie ab Beginn der Tätigkeit. Ab diesem Datum laufen die 30 Tage für die Anmeldung.
- AGOV-Login einrichten. AGOV ist das Login der Behörden; damit meldest du dich im ESTV-Portal an. Du brauchst eine E-Mail-Adresse und einen zweiten Faktor, zum Beispiel die App AGOV access auf dem Handy.
- Dein Unternehmen im Portal erfassen. Hast du schon eine Unternehmens-Identifikationsnummer (UID) – etwa durch den Handelsregistereintrag –, suchst du dein Unternehmen und bestätigst die Adresse. Hast du noch keine, wird sie im Zug der Anmeldung vergeben.
- Die MWST-Anmeldung ausfüllen. Gefragt sind Angaben zu dir und deinem Unternehmen, der Beginn der Steuerpflicht, der erwartete Umsatz und deine Tätigkeit. Beschreibe die Tätigkeit konkret («Tontechnik und Vermietung von Beschallungsanlagen» statt «Dienstleistungen») – danach richtet sich auch der Saldosteuersatz, der für dich in Frage kommt.
- Abrechnungsmethode wählen. Effektiv oder Saldosteuersatz – dazu gleich mehr. Den Saldosteuersatz musst du ausdrücklich beantragen; ohne Antrag rechnest du effektiv ab. Die Wahl bindet dich für eine Mindestdauer.
- MWST-Nummer erhalten und verwenden. Die ESTV bestätigt die Eintragung und teilt dir die MWST-Nummer mit. Ab Beginn der Steuerpflicht gehört sie auf jede Rechnung, und du weist die Steuer offen aus. Abgerechnet wird effektiv in der Regel quartalsweise, mit Saldosteuersatz halbjährlich.
Zu spät anmelden. Die Steuerpflicht beginnt nicht, wenn du dich anmeldest, sondern wenn die Voraussetzungen erfüllt sind. Wer ein Jahr zu spät kommt, schuldet die Steuer auf allen Umsätzen dieses Jahres – und muss sie seinen Kund:innen nachträglich verrechnen oder selbst tragen.
Ausgenommene Leistungen: wenn die Grenze keine Rolle spielt
Manche Leistungen sind von der Mehrwertsteuer ausgenommen (Art. 21 MWSTG). Für sie gilt die Umsatzgrenze nicht – sie zählen auch nicht dafür mit. Die für Selbständige wichtigsten:
- Heilbehandlungen im Bereich der Humanmedizin, wenn die nötige Berufsausübungsberechtigung vorliegt. Betrifft Therapie, Pflege, Hebammenarbeit.
- Bildungsleistungen – Unterricht und Kurse, abgegrenzt von Angeboten, bei denen Unterhaltung oder Freizeitgestaltung im Vordergrund steht.
- Bestimmte kulturelle Leistungen sowie Teile des Finanz- und Versicherungsbereichs.
Zwei Dinge sind dabei wichtig. Erstens ist «ausgenommen» nicht dasselbe wie «befreit»: Bei ausgenommenen Leistungen kannst du auch keine Vorsteuer zurückfordern. Zweitens sind Mischangebote der Normalfall – Behandlung und Wellness, Unterricht und Materialverkauf. Dann führst du die Bereiche getrennt, und nur der steuerbare Teil zählt für die Grenze.
Wenn dein Angebot in diesem Grenzbereich liegt, ist eine schriftliche Auskunft der ESTV vor der Anmeldung deutlich billiger als eine Korrektur danach.
Freiwillig anmelden: wann es sich lohnt
Du darfst dich auch unter der Grenze anmelden. Der Vorteil: Du bekommst die Mehrwertsteuer zurück, die du selbst auf deinen Einkäufen bezahlt hast – die Vorsteuer.
Rechne es einmal durch. Die freiwillige Anmeldung lohnt sich tendenziell, wenn beides zutrifft:
- Deine Kundschaft ist überwiegend geschäftlich und selbst vorsteuerabzugsberechtigt. Dann ist deine MWST für sie ein durchlaufender Posten und verteuert dich nicht.
- Du hast hohe Vorsteuern – viel Material, teure Anschaffungen, ein Investitionsjahr.
Umgekehrt: Wer überwiegend für Privatkundschaft arbeitet, wird durch die MWST effektiv teurer. Für einen Coiffeursalon oder eine Hundeschule ist die freiwillige Anmeldung selten sinnvoll.
Und der Preis in beiden Fällen: eine zusätzliche Abrechnung pro Quartal oder Semester, und du bist mindestens ein Jahr gebunden.
Effektiv oder Saldosteuersatz?
Das ist die eine Entscheidung, die Geld kostet oder spart. Beide Methoden führen zu einer korrekten Abrechnung, aber nicht zum gleichen Betrag.
Effektive Methode. Du verrechnest deiner Kundschaft die Mehrwertsteuer zum gesetzlichen Satz und ziehst davon die Vorsteuer ab, die du selbst bezahlt hast. Die Differenz führst du ab. Genau, aber aufwendiger: Jede Ausgabe muss auf ihre Vorsteuer hin erfasst sein.
Saldosteuersatz. Du verrechnest deiner Kundschaft ebenfalls den gesetzlichen Satz, führst aber einen pauschalen, branchenabhängigen Prozentsatz vom Bruttoumsatz ab – und ziehst dafür keine Vorsteuer ab. Deutlich weniger Aufwand.
Die Faustregel: Der Saldosteuersatz lohnt sich, wenn du wenig Vorsteuer hast – also viel Arbeitsleistung und wenig Materialeinsatz. Die effektive Methode lohnt sich bei hohem Materialeinsatz oder grossen Investitionen. Rechne beide Varianten mit deinen Zahlen des letzten Jahres durch, bevor du dich entscheidest.
Für den Saldosteuersatz gelten Obergrenzen bei Umsatz und Steuerschuld, und der Wechsel zwischen den Methoden ist nur nach Ablauf einer Mindestdauer möglich. Die aktuellen Werte und die Satzliste nach Branche stehen bei der ESTV.
easyBalance rechnet nach beiden Methoden – effektiv oder mit Saldosteuersatz – und ermittelt den geschuldeten Betrag automatisch aus deinen erfassten Buchungen. Du wählst die Methode, die für dich gilt, und musst nichts von Hand rechnen. So funktioniert die MWST-Abrechnung in easyBalance.
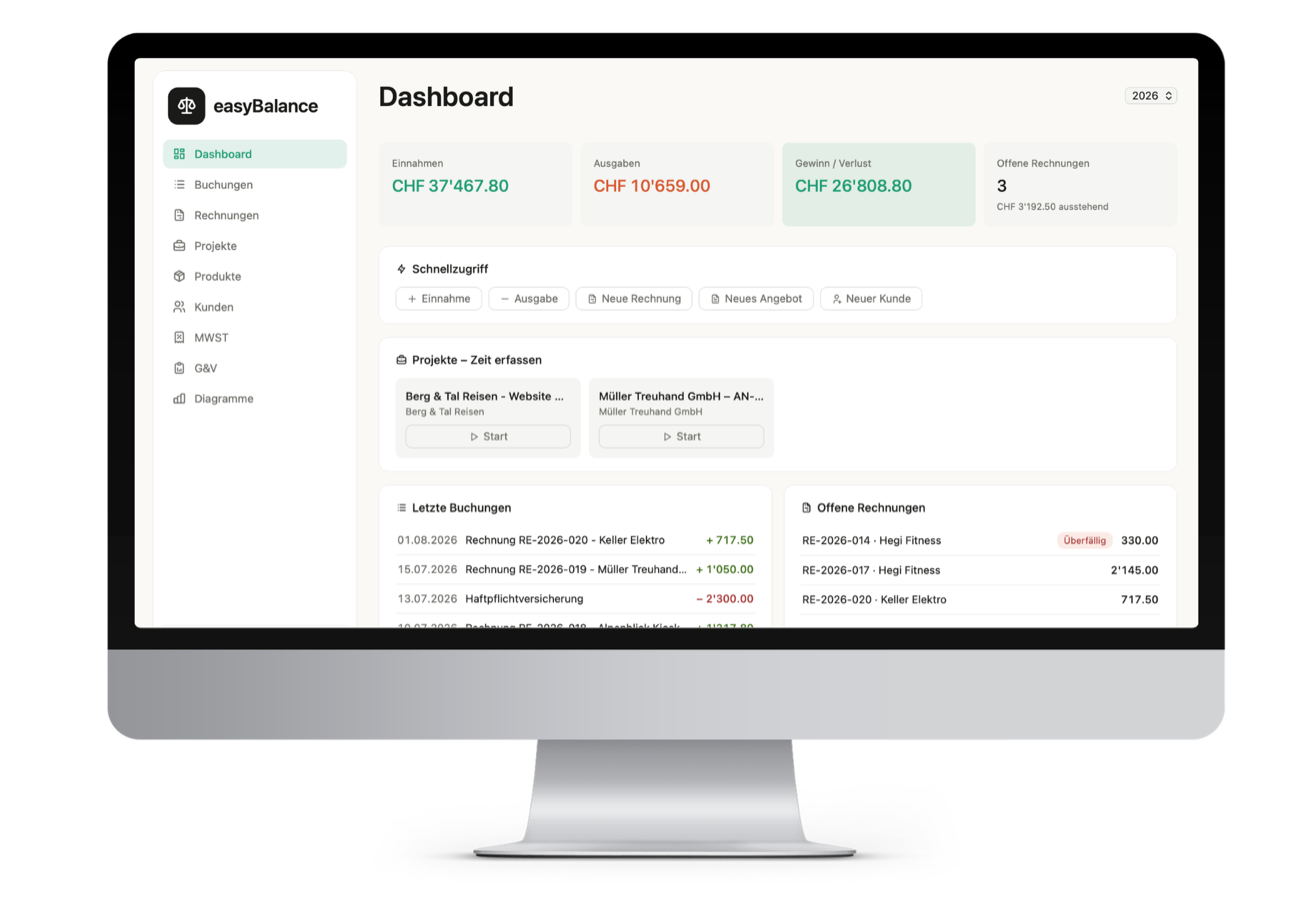
MWST abrechnen, ohne zu rechnen
Buchungen erfassen, Methode wählen, Betrag ablesen – effektiv oder mit Saldosteuersatz.
Kostenlos testen – ohne KreditkarteDie Steuersätze
| Satz | Gilt für |
|---|---|
| 8,1 % | Normalsatz – die meisten Waren und Dienstleistungen |
| 2,6 % | Reduzierter Satz – Lebensmittel, Bücher, Zeitungen, Medikamente |
| 3,8 % | Sondersatz für Beherbergung |
Der praktisch wichtigste Grenzfall betrifft die Gastronomie: Lebensmittel zum Mitnehmen unterliegen dem reduzierten Satz, dieselben Lebensmittel als gastgewerbliche Leistung vor Ort dem Normalsatz. Wer beides anbietet, muss die Umsätze trennen – mehr dazu in Buchhaltung für Foodtruck, Catering und Marktstand.
Was sich auf deinen Rechnungen ändert
Ab Beginn der Steuerpflicht gehören auf jede Rechnung:
- deine MWST-Nummer (UID mit dem Zusatz MWST),
- der Steuersatz und der Steuerbetrag oder ein Hinweis, dass die Steuer im Preis enthalten ist,
- bei Leistungen an Kundschaft im Ausland ein Hinweis darauf, warum keine Schweizer MWST anfällt.
Und du solltest deine Preise überdenken: Bei geschäftlicher Kundschaft schlägst du die MWST in der Regel auf; bei Privatkundschaft musst du entscheiden, ob du sie aufschlägst oder aus deiner Marge trägst.
Wenn du wieder unter die Grenze fällst
Die Steuerpflicht endet nicht automatisch. Fällt dein Umsatz unter die Grenze, kannst du dich abmelden – musst es aber aktiv tun und dabei Fristen beachten. Bei einer Abmeldung ist ausserdem zu prüfen, ob auf Anlagegütern, für die du Vorsteuer geltend gemacht hast, eine Korrektur fällig wird.
Wer sich freiwillig angemeldet hat, ist an eine Mindestdauer gebunden.
Häufige Fragen
Wie beantrage ich eine MWST-Nummer?
Online im ESTV-Portal der Eidgenössischen Steuerverwaltung, mit einem AGOV-Login. Du erfasst dein Unternehmen, füllst die MWST-Anmeldung aus (Tätigkeit, Beginn der Steuerpflicht, erwarteter Umsatz) und wählst die Abrechnungsmethode. Die MWST-Nummer ist deine UID mit dem Zusatz «MWST».
Wie viel Zeit habe ich für die Anmeldung?
30 Tage ab Beginn der Steuerpflicht (Art. 66 MWSTG). Du musst dich unaufgefordert melden – die ESTV schreibt dich nicht an.
Ab welchem Umsatz bin ich mehrwertsteuerpflichtig?
Ab CHF 100'000 Umsatz im Jahr. Massgebend ist der weltweite Umsatz, nicht der Gewinn – und alles, was du weiterverrechnest, zählt mit: Material, Hosting, zugemietete Technik, Spesen.
Zählen Kunden im Ausland für die Grenze mit?
Ja. Auslandumsätze zählen mit, obwohl sie in der Schweiz nicht steuerbar sind. Wer für ausländische Kundschaft arbeitet, kommt der Grenze näher, als es sich anfühlt.
Wann beginnt die Steuerpflicht?
Wird die Grenze im Lauf eines Jahres überschritten, beginnt sie grundsätzlich mit dem Folgejahr. Ist schon bei Aufnahme der Tätigkeit absehbar, dass du darüber liegst, bist du von Anfang an pflichtig. Die Anmeldung ist deine Aufgabe – niemand erinnert dich daran.
Saldosteuersatz oder effektive Methode?
Der Saldosteuersatz lohnt sich bei wenig Vorsteuer – viel Arbeitsleistung, wenig Material – und spart viel Aufwand. Die effektive Methode lohnt sich bei hohem Materialeinsatz oder grossen Investitionen. Rechne beide Varianten mit den Zahlen des letzten Jahres durch, bevor du dich entscheidest; die Wahl bindet dich für eine Mindestdauer.
Lohnt sich eine freiwillige Anmeldung?
Tendenziell dann, wenn deine Kundschaft überwiegend geschäftlich und selbst vorsteuerabzugsberechtigt ist und du hohe Vorsteuern hast. Bei überwiegend privater Kundschaft verteuert dich die MWST dagegen effektiv.
Was ist der Unterschied zwischen ausgenommen und befreit?
Bei ausgenommenen Leistungen – etwa Heilbehandlungen oder Bildungsleistungen – fällt keine MWST an, du kannst dafür aber auch keine Vorsteuer zurückfordern. Sie zählen zudem nicht für die Umsatzgrenze mit.
Was passiert, wenn ich mich zu spät anmelde?
Die Steuerpflicht beginnt nicht mit deiner Anmeldung, sondern wenn die Voraussetzungen erfüllt sind. Wer ein Jahr zu spät kommt, schuldet die Steuer auf allen Umsätzen dieses Jahres – und muss sie nachträglich verrechnen oder selbst tragen.
Fazit
Die Mehrwertsteuer betrifft die meisten Selbständigen nicht – und wenn, dann meist mit Ansage. Beobachte deinen Umsatz inklusive weiterverrechneter Posten, melde dich rechtzeitig an statt zu spät, und rechne vor der Anmeldung einmal durch, ob der Saldosteuersatz oder die effektive Methode günstiger ist. Diese eine Rechnung ist die lohnendste Stunde des ganzen Themas.
Quellen
- Fedlex: Mehrwertsteuergesetz (MWSTG) – Art. 10 (Steuerpflicht), Art. 14 (Beginn), Art. 66 (Anmeldung)
- ESTV: Mehrwertsteuerpflicht
- ESTV: Onlineservices im ESTV-Portal
- ESTV: Schweizer Mehrwertsteuersätze
Sven Ferstl
Gründer von easyBalance