Buchhaltung für Tanz- und Kursleiter:innen
Drop-ins, Zehnerkarten und Monatsabos, Bargeld zwischen zwei Lektionen, Raummiete und die Bildungs-Ausnahme bei der MWST: Wir gehen deinen Alltag der Reihe nach durch und schauen bei jedem Schritt, was davon in die Buchhaltung gehört.
 Sven FerstlGründer von easyBalance
Du unterrichtest Tanz, Yoga, Bewegung, Musik oder Kreatives. Dein Alltag besteht aus Menschen, Unterricht, Vorbereitung, Räumen und Energie. Buchhaltung ist wahrscheinlich nicht der Teil, auf den du dich am meisten freust – gehört aber dazu, sobald du auf eigene Rechnung unterrichtest.
Die gute Nachricht gleich zuerst: Solange du weniger als CHF 500'000 Umsatz im Jahr machst, brauchst du keine richtige Buchhaltung mit Bilanz und Kontenplan. Es genügt eine saubere Aufstellung – was ist hereingekommen, was hinausgegangen – und die Belege dazu.
Das Schwierige an Kursen ist nicht die Höhe der Beträge, sondern ihre Zahl: Drop-ins, Zehnerkarten, Monatsabos, Workshops, Privatstunden – vieles davon bar und zwischen Tür und Angel. Genau dafür brauchst du ein System, das ohne Nachdenken funktioniert.
Deine Einnahmen: viele Töpfe, ein Prinzip
Als Kursleiter:in kommt Geld aus ganz verschiedenen Quellen:
- einzelnen Lektionen und Drop-in-Klassen,
- Zehnerkarten und Monatsabos,
- Workshops und Retreats,
- Privatstunden,
- Firmenkursen,
- dem Verkauf von Material.
Alle geschäftlichen Einnahmen gehören in deine Aufstellung – auch die zwanzig Franken für ein Drop-in. Das Prinzip dahinter ist bei allen dasselbe: Erfasst wird, wenn das Geld kommt.
Führe die Bereiche trotzdem getrennt – Kurse, Workshops, Firmenkunden, Material. Nicht wegen der Steuer, sondern weil du sonst nie erfährst, welcher Teil deines Angebots dich trägt und welcher dich nur beschäftigt. Und bei der Mehrwertsteuer wird diese Trennung später wichtig.
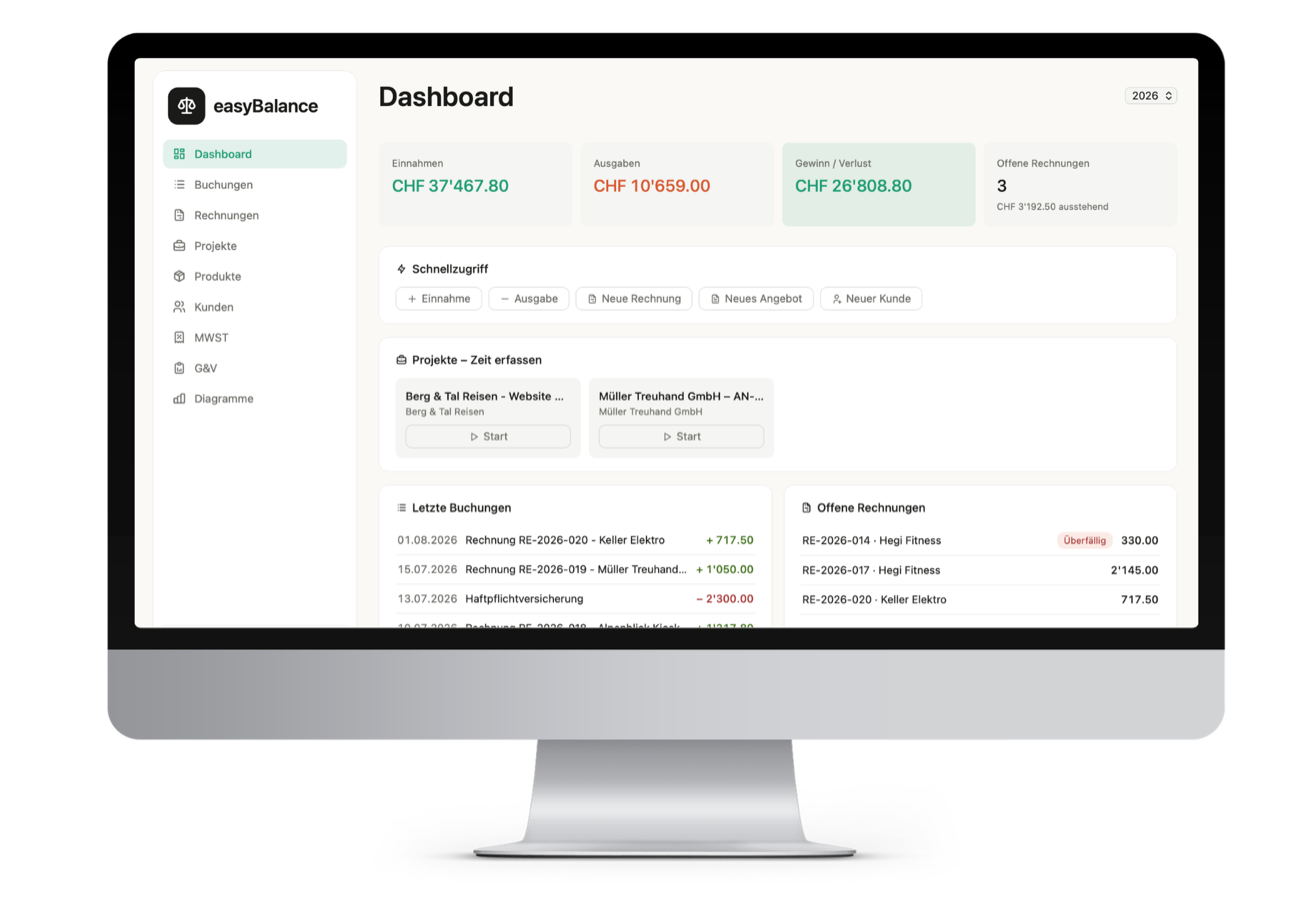
Du erfasst Einnahmen mit einer Kategorie und siehst deine Umsätze nach Bereich getrennt. Für Workshops und Firmenkunden erstellst du Rechnungen mit Swiss QR-Code aus gespeicherten Kunden und Positionen.
Bargeld und viele kleine Beträge
Hier scheitert Buchhaltung in dieser Branche am häufigsten – nicht am Wissen, sondern am Aufschieben. Wer am Monatsende rekonstruieren will, wer wann bar bezahlt hat, hat schon verloren.
Der einzige Trick, der funktioniert: direkt nach der Lektion erfassen, solange du es noch weisst. Zwei Minuten, während die Matten weggeräumt werden.
Kommt ein nennenswerter Teil deiner Einnahmen bar herein, führe zusätzlich eine einfache Kasse: Anfangsbestand, Einnahmen, Ausgaben, Endbestand. Sie muss täglich stimmen und kann nie negativ sein.
Und der wichtigste praktische Rat: Zahle regelmässig aufs Geschäftskonto ein. Eine Einzahlung mit Datum und Betrag ist der beste Beleg, den du dir selbst ausstellen kannst.
Abos und Mehrfachkarten
Eine Zehnerkarte im Januar, eingelöst bis Juni: Du hast das Geld heute und lieferst später. In einer einfachen Einnahmen-Ausgaben-Rechnung erfasst du die Einnahme beim Zahlungseingang. Das ist korrekt und unkompliziert – eine Abgrenzung wie in der doppelten Buchhaltung ist hier weder nötig noch vorgesehen.
Wichtig ist nur, dass du es immer gleich handhabst und nicht von Jahr zu Jahr wechselst.
Fürs eigene Gefühl gilt allerdings: Ein Teil dieses Geldes ist noch nicht verdient. Wer im Januar dreissig Jahresabos verkauft und den Kontostand für Gewinn hält, plant sich in eine unangenehme Lage. Eine simple Liste, welche Karten noch offen sind, hilft dir mehr als jede Buchungsregel.
Zum Verfall: Läuft eine Karte ab, ohne dass alle Lektionen bezogen wurden, ändert das buchhalterisch nichts – die Einnahme war bereits erfasst. Erstattest du dagegen etwas zurück, ist die Rückzahlung eine Ausgabe.
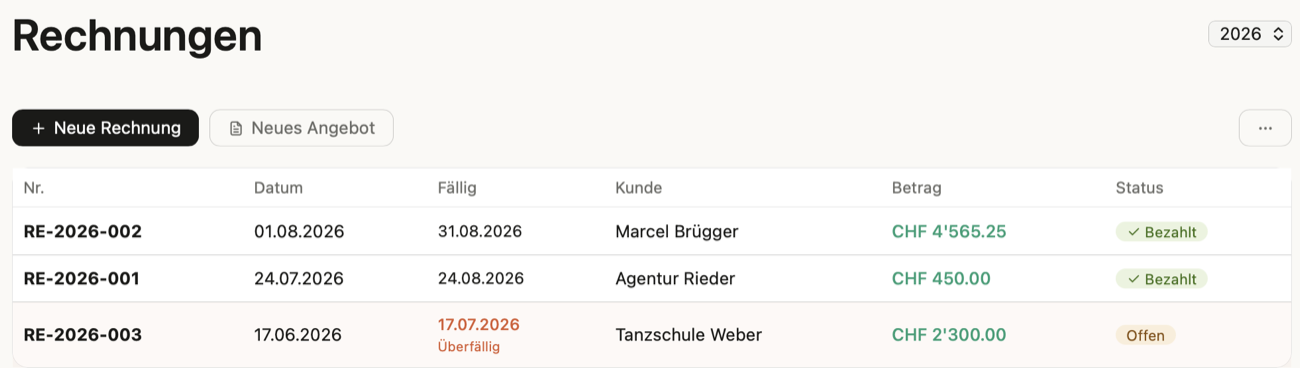
Nach der Lektion erfasst, nicht im Februar gesucht
Betrag eintippen, Beleg fotografieren, fertig – auch vom Handy im Studio.
Kostenlos testen – ohne KreditkarteRaummiete und Ausfallhonorare
Die Raummiete ist bei den meisten der grösste Posten. Ob fixe Monatsmiete, Miete pro Lektion oder eine Umsatzbeteiligung an ein Studio – in allen Fällen eine Geschäftsausgabe.
Bei einer Umsatzbeteiligung gilt allerdings dasselbe wie bei Kartenzahlungen: Deine Einnahme ist der volle Betrag, den die Teilnehmenden bezahlen, und die Beteiligung ans Studio ist deine Ausgabe. Nur den Restbetrag zu erfassen, verkürzt deinen Umsatz – und damit die Basis für die MWST-Grenze.
Zu Ausfallhonoraren: Wenn jemand nicht erscheint und du gemäss deinen Bedingungen verrechnest, ist das eine normale Einnahme, sobald sie bezahlt wird. Kommt das Geld nie, hast du nichts zu tun – du hast ja nichts eingenommen, und einen Abzug für entgangenen Umsatz gibt es nicht.
Und wenn du ausfällst und den Raum trotzdem zahlst: Die Miete bleibt eine Geschäftsausgabe.
Weitere Ausgaben und Belege
- Raum- und Studiomiete, Nebenkosten, Reinigung.
- Material und Ausstattung. Matten, Kleingeräte, Musikanlage, Requisiten.
- Musiklizenzen – in Bewegungskursen ein realer und oft vergessener Posten.
- Weiterbildung und Ausbildung, Verbandsbeiträge, Zertifizierungen.
- Versicherungen: die Betriebshaftpflicht ja, die private Haftpflicht nein.
- Buchungssystem, Website, Werbung, Social Media.
- Fahrten zu Kursorten, mit Datum, Ziel und Anlass festgehalten.
- Ein Teil von Handy und Internet.
Bei allem, was du auch privat nutzt – Auto, Laptop, Handy, ein Raum zu Hause –, gehört nur der geschäftliche Anteil in die Buchhaltung. Eine nachvollziehbare Schätzung, bei der du bleibst, ist besser als eine genaue Zahl, die du jedes Jahr neu erfindest.
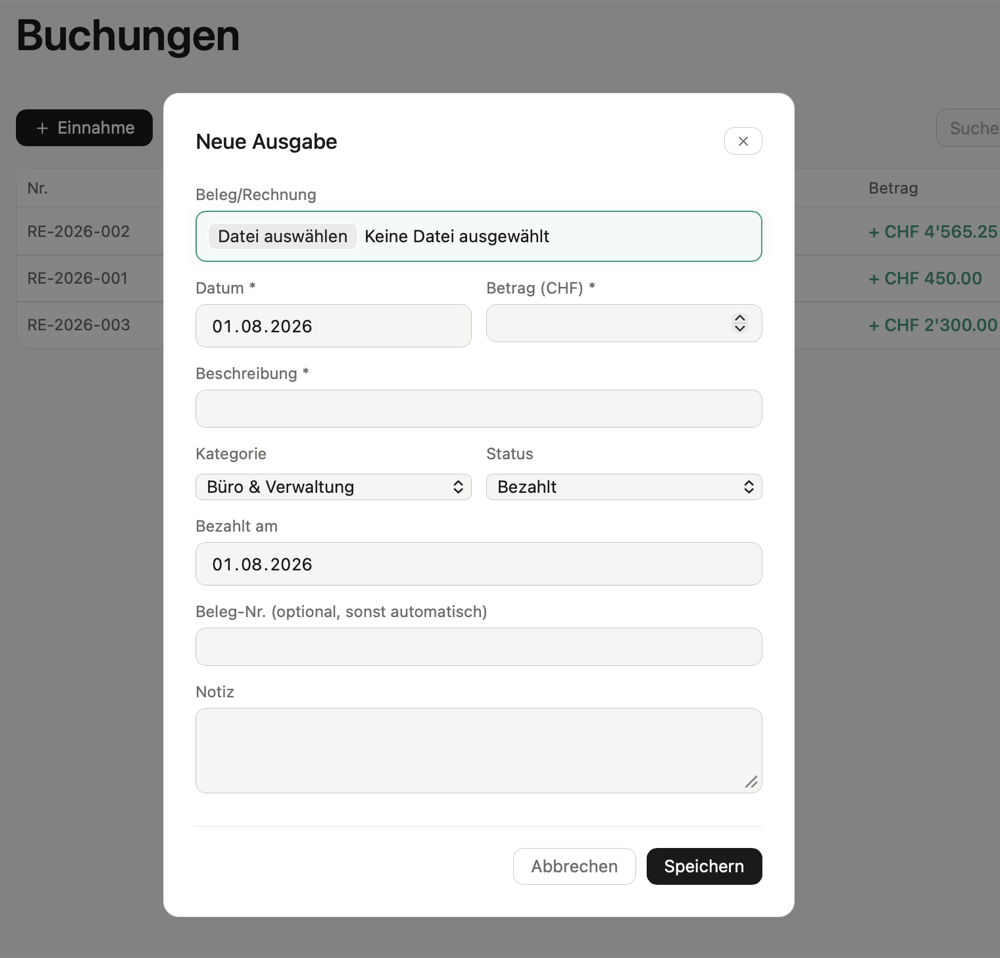
Du fotografierst die Quittung mit dem Handy – Betrag, Datum, Händler und Kategorie werden automatisch erkannt und eingetragen. Du schaust kurz drüber und speicherst. Der Beleg bleibt bei der Buchung, auch in zehn Jahren noch.
Grössere Anschaffungen: sofort abziehen oder verteilen?
Kaufst du eine Matte für CHF 60, ist die Sache einfach: Ausgabe eintragen, Beleg dazu, fertig.
Kaufst du eine Musikanlage für CHF 3'000 oder richtest einen eigenen Raum ein, stellt sich die Frage anders. Aus Sicht des Steueramts hast du kein Geld ausgegeben, sondern etwas Werthaltiges gekauft, das dir mehrere Jahre nützt. Der Grundsatz lautet deshalb: über die Nutzungsdauer verteilen statt sofort abziehen. Dafür gibt es einen Fachbegriff, den du nicht brauchst, aber vielleicht hörst: abschreiben.
Jetzt kommt der Teil, der viele überrascht: In der Praxis darfst du als Einzelfirma oft trotzdem alles im Kaufjahr abziehen. Dorthin führen zwei Wege.
Der erste ist die Bagatellgrenze. Kleinere Anschaffungen – in vielen Kantonen bis rund CHF 1'000 – werden gar nicht erst als Anlage geführt, sondern direkt als Aufwand verbucht.
Der zweite heisst Sofortabschreibung und geht deutlich weiter. Etliche Kantone erlauben, bewegliches Anlagevermögen – Geräte, Mobiliar, Fahrzeuge, also alles ausser Liegenschaften – im Anschaffungsjahr vollständig oder bis auf einen kleinen Restwert abzuschreiben. Der Kanton Bern etwa regelt das in seiner Abschreibungsverordnung.
Zwei Bedingungen tauchen dabei fast überall auf: Die Sofortabschreibung ist nur im Kaufjahr möglich – nachholen geht nicht – und sie darf keinen Verlust erzeugen. Mehr als deinen Gewinn kannst du damit also nicht wegschreiben.
Weil die Kantone das unterschiedlich handhaben, ist der sinnvolle Schritt vor einer teuren Anschaffung ein Anruf beim Steueramt deines Kantons. Und unabhängig davon gilt: Erfasse jede Anschaffung mit Datum, Betrag und Beleg.
Mehrwertsteuer: die Bildungs-Ausnahme richtig einordnen
Mehrwertsteuerpflichtig wirst du grundsätzlich ab CHF 100'000 Umsatz im Jahr. Für Bildungsleistungen gibt es darüber hinaus eine Ausnahme: Unterricht und Kurse können nach Art. 21 MWSTG von der Mehrwertsteuer ausgenommen sein.
Diese Ausnahme wird häufig überdehnt. Sie zielt auf Leistungen im Bereich der Bildung – Unterricht, Kurse, Vorträge –, und die ESTV grenzt sie von Angeboten ab, bei denen Unterhaltung, Freizeitgestaltung oder Wohlbefinden im Vordergrund stehen. Wo genau die Grenze verläuft, hängt vom konkreten Angebot ab.
Was in jedem Fall gilt: Andere Leistungen sind davon nicht erfasst. Der Verkauf von Material, Verpflegung und Unterkunft bei einem Retreat oder der Eintritt zu einer Veranstaltung sind normal steuerbare Leistungen – und für sie zählt die Umsatzgrenze.
Deshalb die praktische Empfehlung: Führe deine Bereiche getrennt, sobald du mehr als reinen Unterricht anbietest. Und wenn du dich der Grenze näherst oder ein Retreat mit Übernachtung planst, kläre die Einordnung vorher schriftlich mit der ESTV ab. Nachträglich ist es deutlich teurer.
easyBalance rechnet die MWST wahlweise nach der effektiven Methode oder mit Saldosteuersatz aus. Und weil du Einnahmen kategorisierst, kannst du ausgenommene und steuerbare Umsätze von Anfang an auseinanderhalten.
AHV: der Posten, der überrascht
Auf deinem Gewinn aus selbständiger Tätigkeit zahlst du AHV-, IV- und EO-Beiträge. Die Ausgleichskasse arbeitet im ersten Jahr mit einer Schätzung und gleicht später aus – deshalb kommt die unangenehme Rechnung meist im zweiten Jahr.
Sehr häufig ist in dieser Branche die Mischform: ein Teilpensum bei einem Studio als Angestellte, daneben eigene Kurse. Das ist völlig normal. Der angestellte Teil läuft über den Lohnausweis und gehört nicht in deine Aufstellung – nur der selbständige Teil braucht eine eigene.
Leg von jeder Einnahme einen Teil zur Seite, für Steuern und AHV. Wer das ab der ersten Lektion macht, hat später nie ein Problem.
Das Jahresende
Wenn du das Jahr über laufend erfasst hast, ist der Jahresabschluss kein Projekt, sondern ein Nachmittag. Du brauchst am Ende zwei Zahlen: was hereingekommen ist und was hinausgegangen ist. Die Differenz ist dein Gewinn – die Grundlage für Steuererklärung und AHV.
Belege bewahrst du danach zehn Jahre auf. Digital ist ausdrücklich erlaubt; mehr dazu in Belege sammeln und 10 Jahre aufbewahren.
Auf Knopfdruck entsteht ein Abschluss-Dokument mit deinen Firmendaten, der Aufschlüsselung nach Kategorien und einem Unterschriftsfeld – das legst du direkt der Steuererklärung bei.
Die Routine, die den Unterschied macht
- Nach jeder Lektion: Einnahmen erfassen, solange du sie noch weisst. Zwei Minuten.
- Einmal pro Woche: Belege fotografieren, Bargeld zählen und einzahlen.
- Einmal im Monat: Kontoauszug durchgehen, offene Rechnungen prüfen, Abo-Liste nachführen.
- Am Jahresende: Abschluss erstellen und der Steuererklärung beilegen.
Nicht das Werkzeug entscheidet, ob Buchhaltung nervt – die Regelmässigkeit tut es.
Häufige Fragen
Wie erfasse ich viele kleine Bareinnahmen?
Direkt nach der Lektion, solange du sie noch weisst – zwei Minuten, während die Matten weggeräumt werden. Kommt ein nennenswerter Teil bar herein, führe zusätzlich eine einfache Kasse mit Anfangs- und Endbestand und zahle regelmässig aufs Geschäftskonto ein.
Wie verbuche ich eine Zehnerkarte, die im Voraus bezahlt wird?
In einer einfachen Einnahmen-Ausgaben-Rechnung erfasst du die Einnahme beim Zahlungseingang – auch wenn die Lektionen erst später bezogen werden. Wichtig ist, dass du es immer gleich handhabst.
Was passiert, wenn eine Karte verfällt?
Buchhalterisch nichts – die Einnahme war bereits erfasst. Erstattest du etwas zurück, ist die Rückzahlung eine Ausgabe.
Sind meine Kurse von der Mehrwertsteuer ausgenommen?
Bildungsleistungen können nach Art. 21 MWSTG von der MWST ausgenommen sein. Die Ausnahme zielt auf Unterricht und grenzt sich von Angeboten ab, bei denen Unterhaltung oder Freizeitgestaltung im Vordergrund steht. Materialverkauf, Verpflegung und Unterkunft sind in jedem Fall normal steuerbar – und zählen für die Umsatzgrenze von CHF 100'000.
Wie verbuche ich eine Umsatzbeteiligung ans Studio?
Deine Einnahme ist der volle Betrag, den die Teilnehmenden bezahlen; die Beteiligung ans Studio ist deine Ausgabe. Nur den Restbetrag zu erfassen, verkürzt deinen Umsatz und damit die Basis für die MWST-Grenze.
Ist ein Ausfallhonorar eine Einnahme?
Sobald es bezahlt wird, ja. Kommt das Geld nie, hast du nichts zu tun – du hast nichts eingenommen, und einen Abzug für entgangenen Umsatz gibt es nicht.
Ich bin teilzeitangestellt und unterrichte daneben selbständig – was gehört wohin?
Der angestellte Teil läuft über den Lohnausweis und gehört nicht in deine selbständige Aufstellung. Nur der selbständige Teil braucht eine eigene – und für ihn meldest du dich bei der Ausgleichskasse an.
Fazit
Bei Kursleiter:innen entsteht das Chaos fast immer durch viele kleine Zahlungen. Wenn du Einnahmen direkt nach der Lektion erfasst, Belege sofort ablegst, Kurse und Material getrennt führst und die Bildungs-Ausnahme bei der MWST richtig einordnest, wird der Rest deutlich einfacher.
Quellen
- ESTV: MWST-Steuerpflicht
- ESTV: Schweizer MWST-Sätze
- ESTV: Saldosteuersätze
- KMU.admin.ch: Buchführungspflicht
- AHV/IV: Beiträge der Selbständigerwerbenden
Sven Ferstl
Gründer von easyBalance