Buchhaltung für Grafikdesigner:innen und Freelancer in der Schweiz
Projekte mit Teilrechnungen, Nutzungsrechte, viele Software-Abos und Kundschaft im Ausland: Wir gehen deinen Alltag der Reihe nach durch und schauen bei jedem Schritt, was davon in die Buchhaltung gehört.
 Sven FerstlGründer von easyBalance
Du gestaltest Logos, Websites, Kampagnen, Illustrationen, digitale Produkte. Du bist kreativ tätig – und führst gleichzeitig ein kleines Unternehmen. Der zweite Teil ist selten der Grund, warum jemand selbständig wird, gehört aber dazu.
Die gute Nachricht gleich zuerst: Solange du weniger als CHF 500'000 Umsatz im Jahr machst, brauchst du keine richtige Buchhaltung mit Bilanz und Kontenplan. Es genügt eine saubere Aufstellung – was ist hereingekommen, was hinausgegangen – und die Belege dazu.
Drei Dinge prägen deinen Alltag: Projekte mit Teilrechnungen, sehr viele Software-Abos und Kundschaft, die häufig nicht in der Schweiz sitzt. Dazu kommt eine Frage, die in kreativen Berufen regelmässig zu unangenehmen Gesprächen führt: Was genau verkaufst du eigentlich?
Projekte sauber abrechnen
Deine Einnahmen kommen aus Projekthonoraren, Stundenhonoraren, Pauschalen, Retainern, Betreuung, Lizenzgebühren, digitalen Produkten und Workshops. Buchhalterisch ist das alles dasselbe: Einnahme, sobald das Geld eingeht.
Wichtiger ist, was auf der Rechnung steht. Eine gute Rechnung nennt Projektnamen, Leistungszeitraum, Leistung oder Meilenstein, Betrag, Zahlungsfrist und Zahlungsangaben. Dazu kommt in der Schweiz der QR-Code: Kontonummer, Betrag und Referenz stecken darin, dein Kunde scannt ihn im E-Banking und tippt nichts ab.
Und noch wichtiger ist, was im Angebot steht. «Logo-Entwicklung, drei Entwürfe, zwei Korrekturschleifen» ist eine andere Ausgangslage als «Logo». Was danach kommt, ist Zusatzaufwand – und den kannst du nur verrechnen, wenn er von Anfang an so benannt war.
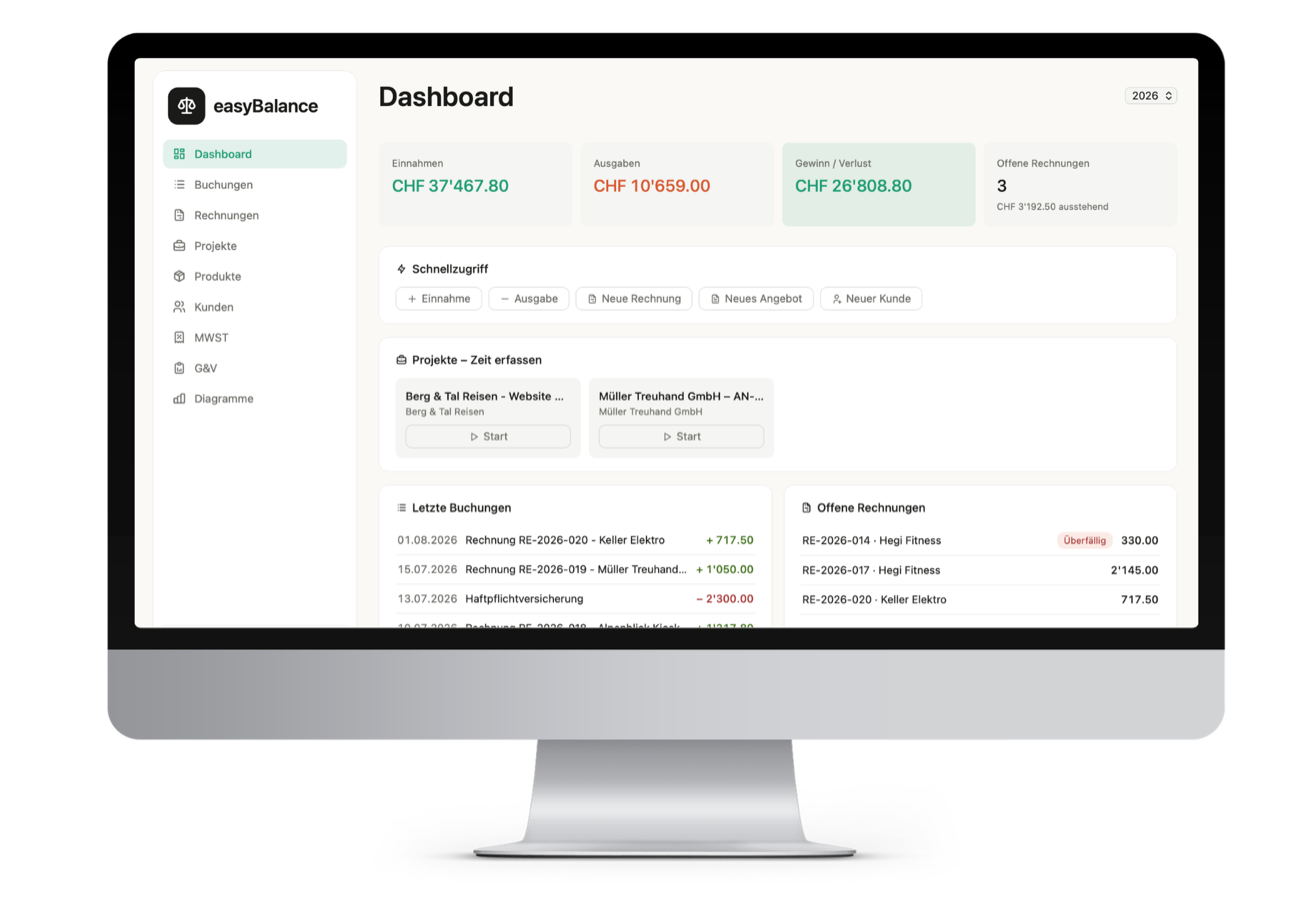
Du legst ein Projekt an und erfasst die Zeit per Start/Stopp oder trägst sie abends nach. So siehst du jederzeit, wie viele Stunden in ein Projekt geflossen sind – und ob du im Rahmen deines Angebots liegst. Aus den erfassten Leistungen erstellst du mit einem Klick eine Teil- oder Schlussrechnung.
Anzahlungen und Teilrechnungen
Bei grösseren Projekten gehört die Anzahlung zum Handwerk. Üblich ist eine Aufteilung wie 40 % bei Projektstart, 40 % nach Entwurf und 20 % nach Abschluss.
Buchhalterisch ist jede Teilzahlung eine ganz normale Einnahme, sobald sie eingeht. In der Schlussrechnung ziehst du die bereits bezahlten Positionen ab – so bleibt nachvollziehbar, was das Projekt insgesamt gekostet hat.
Der eigentliche Nutzen ist ein anderer: Eine Anzahlung schützt dich vor dem Projekt, das im Entwurfsstadium einschläft – und verteilt deinen Cashflow über die Projektdauer statt ihn ans Ende zu legen.
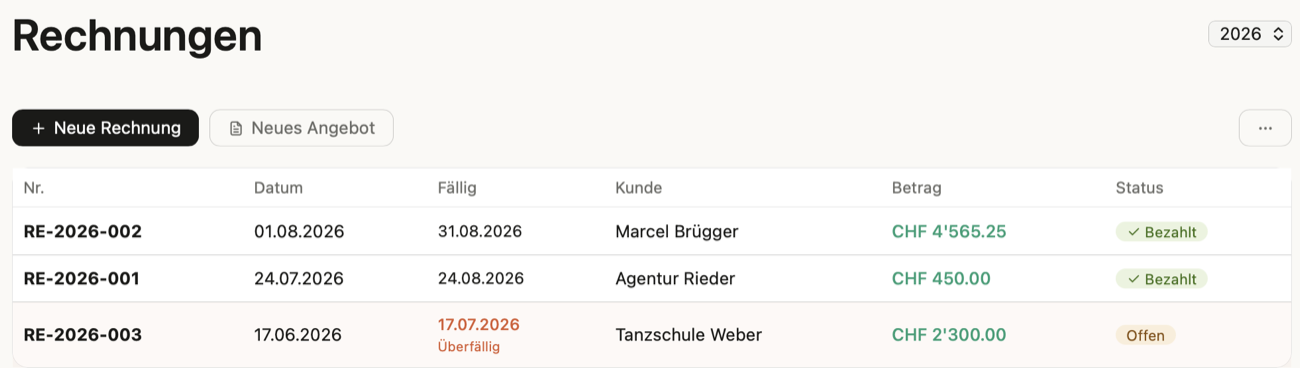
Aus erfassten Stunden wird die Rechnung
Projekt anlegen, Zeit mitlaufen lassen, fertiges PDF mit deinem Logo und QR-Code herunterladen oder direkt versenden.
Kostenlos testen – ohne KreditkarteNutzungsrechte: was du eigentlich verkaufst
Du verkaufst selten eine Datei. Du verkaufst das Recht, sie zu nutzen – für einen bestimmten Zweck, ein bestimmtes Medium, eine bestimmte Dauer.
Das klingt nach Juristerei, ist aber sehr praktisch gemeint: Der Kunde bestellt ein Logo für seine Website, und ein Jahr später steht es auf Fahrzeugen, Verpackungen und einem Messestand. Ohne Absprache ist das ein unangenehmes Gespräch, bei dem du meist schlecht dastehst.
Halte deshalb schon im Angebot fest, wofür die Arbeit verwendet werden darf. Steht es auch auf der Rechnung, hast du im Zweifel etwas in der Hand – und du kannst eine Erweiterung anbieten, statt dich zu ärgern.
Für die Buchhaltung sind Einnahmen aus Lizenzen und Rechteerweiterungen ganz normale Einnahmen. Es lohnt sich aber, sie separat zu erfassen: Oft ist das der Teil deines Geschäfts mit der besten Marge, weil die Arbeit schon getan ist.
Software-Abos und laufende Kosten
Der grösste Kostenblock in dieser Branche ist unsichtbar, weil er monatlich automatisch abgebucht wird: Creative Cloud, Figma, Schriftlizenzen, Bildmaterial, Hosting, Cloud-Speicher, Projektmanagement, Newsletter-Tools, KI-Assistenten.
Diese Kosten sind vollständig abziehbar, soweit sie geschäftlich genutzt werden. Führe sie in einer eigenen Kategorie – am Jahresende siehst du damit auf einen Blick, was deine Werkzeuge gekostet haben. Das ist regelmässig ein höherer Betrag, als man im Kopf hat.
Ein Sonderfall sind Schriftlizenzen: Eine Lizenz, die du für ein Kundenprojekt kaufst und weiterverrechnest, ist bei dir Ausgabe und Einnahme zugleich. Und achte darauf, wofür die Lizenz gilt – Webfont, Desktop, App –, sonst zahlt am Ende dein Kunde nach.
Weitere Ausgaben und Belege
- Hardware. Rechner, Bildschirm, Tablet, Kamera, Drucker.
- Weiterbildung, Fachliteratur, Konferenzen, Kurse.
- Website, Portfolio, Domain, Werbung.
- Coworking-Platz oder ein Anteil an einem überwiegend geschäftlich genutzten Arbeitszimmer.
- Ein Teil von Handy und Internet.
- Fremdleistungen. Was du an Text, Fotografie, Illustration oder Programmierung weitergibst, ist deine Ausgabe – deren Rechnung ist dein Beleg.
- Berufshaftpflicht, bei grösseren Mandaten zunehmend verlangt.
Bei allem, was du auch privat nutzt, gehört nur der geschäftliche Anteil in die Buchhaltung. Eine nachvollziehbare Schätzung, bei der du bleibst, ist besser als eine genaue Zahl, die du jedes Jahr neu erfindest.
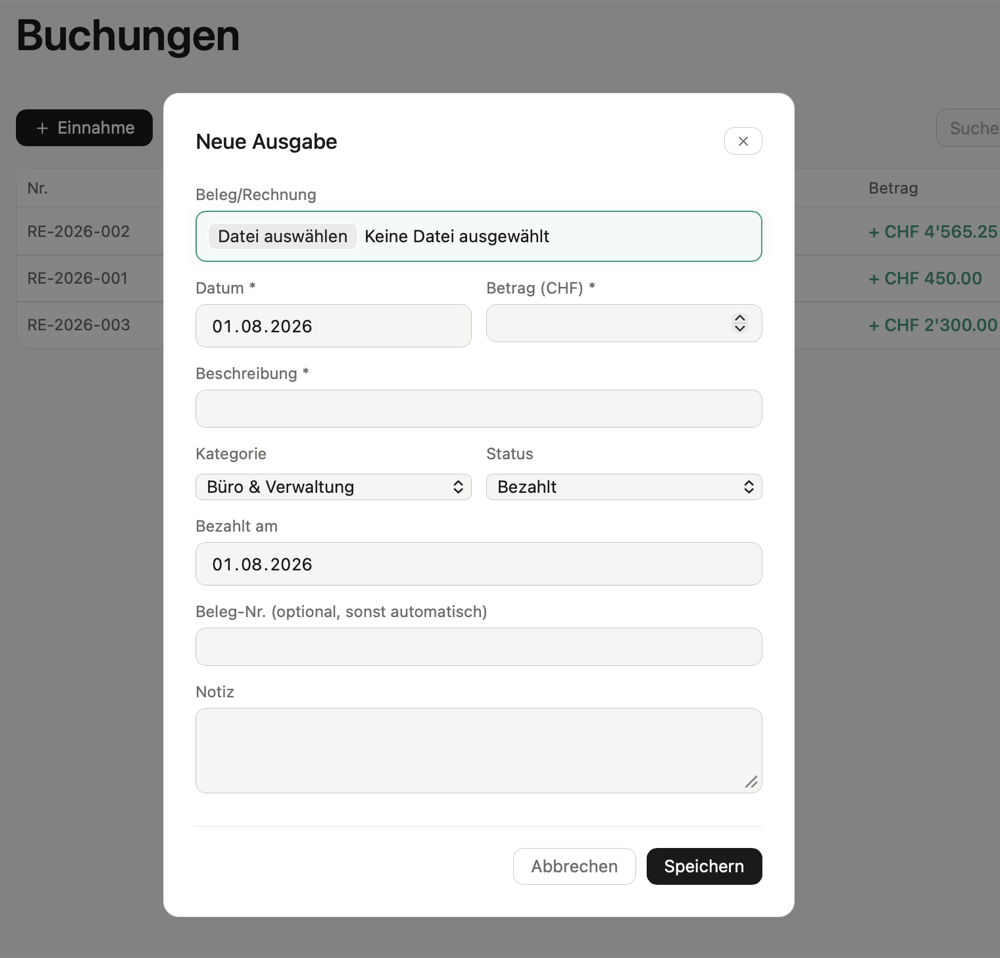
Du hängst das PDF der Abo-Rechnung an oder fotografierst die Quittung – Betrag, Datum, Händler und Kategorie werden automatisch erkannt und eingetragen. Bei Abos, die jeden Monat gleich kommen, ist das eine Sache von Sekunden.
Hardware: sofort abziehen oder verteilen?
Kaufst du eine Maus für CHF 80, ist die Sache einfach: Ausgabe eintragen, Beleg dazu, fertig.
Kaufst du einen Rechner mit grossem Bildschirm für CHF 4'500, stellt sich die Frage anders. Aus Sicht des Steueramts hast du kein Geld ausgegeben, sondern etwas Werthaltiges gekauft, das dir mehrere Jahre nützt. Der Grundsatz lautet deshalb: über die Nutzungsdauer verteilen statt sofort abziehen. Dafür gibt es einen Fachbegriff, den du nicht brauchst, aber vielleicht hörst: abschreiben.
Jetzt kommt der Teil, der viele überrascht: In der Praxis darfst du als Einzelfirma oft trotzdem alles im Kaufjahr abziehen. Dorthin führen zwei Wege.
Der erste ist die Bagatellgrenze. Kleinere Anschaffungen – in vielen Kantonen bis rund CHF 1'000 – werden gar nicht erst als Anlage geführt, sondern direkt als Aufwand verbucht.
Der zweite heisst Sofortabschreibung und geht deutlich weiter. Etliche Kantone erlauben, bewegliches Anlagevermögen – Geräte, Mobiliar, Fahrzeuge, also alles ausser Liegenschaften – im Anschaffungsjahr vollständig oder bis auf einen kleinen Restwert abzuschreiben. Der Kanton Bern etwa regelt das in seiner Abschreibungsverordnung.
Zwei Bedingungen tauchen dabei fast überall auf: Die Sofortabschreibung ist nur im Kaufjahr möglich – nachholen geht nicht – und sie darf keinen Verlust erzeugen. Mehr als deinen Gewinn kannst du damit also nicht wegschreiben.
Weil Hardware schnell an Wert verliert, ist das für dich eine gute Nachricht. Weil die Kantone es unterschiedlich handhaben, gehört vor eine grössere Anschaffung ein Anruf beim Steueramt deines Kantons. Und unabhängig davon gilt: Erfasse jede Anschaffung mit Datum, Betrag und Beleg.
Auslandskunden und Mehrwertsteuer
Mehrwertsteuerpflichtig wirst du ab CHF 100'000 Umsatz im Jahr – weltweit gerechnet. Auslandumsätze zählen mit, auch wenn sie in der Schweiz nicht steuerbar sind. Massgebend ist der Umsatz, nicht der Gewinn.
Dienstleistungen an Geschäftskunden im Ausland gelten mehrwertsteuerlich in der Regel als am Ort des Empfängers erbracht: Du stellst ohne Schweizer Mehrwertsteuer Rechnung, dein Kunde versteuert die Leistung in seinem Land selbst. In der EU heisst das Verfahren Reverse Charge; ein Hinweis darauf und die Umsatzsteuer-Identifikationsnummer deines Kunden gehören auf die Rechnung.
Zwei praktische Punkte. Erstens: Kategorisiere Auslandumsätze von Anfang an separat, auch wenn du weit unter der Grenze liegst – dann ist die Frage später in Minuten beantwortet. Zweitens: Rechnest du in Euro ab, erfasst du die Einnahme in Franken, zum Kurs am Tag des Zahlungseingangs; Bank- und Zahlungsdienstgebühren sind eine Ausgabe.
Wenn du MWST abrechnen musst, rechnet easyBalance den Betrag automatisch aus – wahlweise nach der effektiven Methode oder mit Saldosteuersatz. Solange du nicht pflichtig bist, musst du dich damit gar nicht beschäftigen.
AHV: der Posten, der überrascht
Auf deinem Gewinn zahlst du AHV-, IV- und EO-Beiträge. Die Ausgleichskasse arbeitet im ersten Jahr mit einer Schätzung und gleicht später aus – deshalb kommt die unangenehme Rechnung meist im zweiten Jahr.
Leg von jeder Zahlung einen festen Anteil zur Seite, für Steuern und AHV. Bei schwankenden Projekteinnahmen ist ein fester Prozentsatz zuverlässiger als der Vorsatz, am Jahresende etwas übrig zu haben.
Das Jahresende
Wenn du das Jahr über laufend erfasst hast, ist der Jahresabschluss kein Projekt, sondern ein Nachmittag. Du brauchst am Ende zwei Zahlen: was hereingekommen ist und was hinausgegangen ist. Die Differenz ist dein Gewinn – die Grundlage für Steuererklärung und AHV.
Belege bewahrst du danach zehn Jahre auf. Digital ist ausdrücklich erlaubt; mehr dazu in Belege sammeln und 10 Jahre aufbewahren.
Auf Knopfdruck entsteht ein Abschluss-Dokument mit deinen Firmendaten, der Aufschlüsselung nach Kategorien und einem Unterschriftsfeld – das legst du direkt der Steuererklärung bei.
Die Routine, die den Unterschied macht
- Bei Projektstart: Anzahlung oder erste Teilrechnung stellen.
- Täglich, nebenbei: Stunden aufs Projekt erfassen, während du sie leistest.
- Einmal im Monat: Abo-Belege ablegen, Kontoauszug durchgehen, offene Rechnungen prüfen.
- Am Jahresende: Abschluss erstellen und der Steuererklärung beilegen.
Nicht das Werkzeug entscheidet, ob Buchhaltung nervt – die Regelmässigkeit tut es.
Häufige Fragen
Brauche ich als Freelancer:in eine richtige Buchhaltung?
Meistens nicht. Solange deine Einzelfirma weniger als CHF 500'000 Umsatz im Jahr macht, genügt eine einfache Aufstellung deiner Einnahmen und Ausgaben plus die Belege dazu.
Wie verbuche ich eine Anzahlung?
Als ganz normale Einnahme, sobald sie eingeht. In der Schlussrechnung ziehst du die bereits bezahlten Positionen ab, damit nachvollziehbar bleibt, was das Projekt insgesamt gekostet hat.
Muss ich Nutzungsrechte separat ausweisen?
Nötig ist es nicht – es sind normale Einnahmen. Sinnvoll ist es trotzdem: Rechteerweiterungen haben oft die beste Marge, weil die Arbeit schon getan ist. Und im Angebot gehört unbedingt festgehalten, wofür deine Arbeit verwendet werden darf.
Sind Software-Abos abziehbar?
Ja, vollständig, soweit sie geschäftlich genutzt werden – Creative Cloud, Figma, Schriftlizenzen, Bildmaterial, Hosting, Cloud-Speicher. Eine eigene Kategorie dafür zeigt dir am Jahresende, was deine Werkzeuge wirklich kosten.
Muss ich einem Kunden in Deutschland Schweizer MWST verrechnen?
In der Regel nicht. Dienstleistungen an Geschäftskunden im Ausland gelten mehrwertsteuerlich als am Ort des Empfängers erbracht – du stellst ohne Schweizer MWST Rechnung, dein Kunde versteuert die Leistung selbst (Reverse Charge). Der Umsatz zählt aber für deine eigene Umsatzgrenze mit.
Kann ich einen neuen Rechner sofort abziehen?
Kleinere Anschaffungen bis rund CHF 1'000 ziehst du direkt im Kaufjahr ab. Darüber gilt der Grundsatz, den Betrag über mehrere Jahre zu verteilen – viele Kantone erlauben aber eine Sofortabschreibung auf beweglichem Anlagevermögen, sofern dadurch kein Verlust entsteht.
Wie erfasse ich eine Rechnung in Euro?
Die Einnahme wird in Franken erfasst, zum Kurs am Tag des Zahlungseingangs. Halte den Kurs beim Beleg fest und bleib bei dieser Methode; Bank- und Zahlungsdienstgebühren sind eine Ausgabe.
Fazit
Buchhaltung als Designer:in oder Freelancer:in besteht im Kern aus vier Dingen: Projekte mit Teilrechnungen abrechnen, Nutzungsrechte im Angebot regeln, die vielen kleinen Abos vollständig erfassen und Auslandumsätze von Anfang an getrennt führen. Der Rest ergibt sich – wenn du dranbleibst.
Quellen
- KMU.admin.ch: Buchführungspflicht
- KMU.admin.ch: Einzelunternehmen
- ESTV: MWST-Steuerpflicht
- ESTV: Schweizer MWST-Sätze
- ESTV: Saldosteuersätze
Sven Ferstl
Gründer von easyBalance