Einnahmen-Ausgaben-Rechnung einfach erklärt
Die Einnahmen-Ausgaben-Rechnung ist die einfachste Buchhaltung, die das Schweizer Recht zulässt. Wer sie führen darf, wie sie aufgebaut ist und wie du sie Schritt für Schritt einrichtest – mit Beispiel, Tabellen und FAQ.
 Sven FerstlGründer von easyBalance
Stand: Juli 2026 — alle Zahlen und Schwellenwerte stammen aus den unten verlinkten offiziellen Quellen (admin.ch, ESTV, AHV/IV).
Die Einnahmen-Ausgaben-Rechnung ist eine chronologische Aufstellung aller geschäftlichen Einnahmen und Ausgaben, ergänzt um eine Übersicht über die Vermögenslage. Einzelunternehmen und Personengesellschaften mit weniger als CHF 500’000 Umsatzerlös im letzten Geschäftsjahr dürfen diese vereinfachte Form der Buchhaltung führen (Art. 957 Abs. 2 OR) — eine doppelte Buchhaltung mit Bilanz und Erfolgsrechnung ist erst darüber Pflicht. Umgangssprachlich heisst diese einfache Form auch „Milchbüechlirechnung“.
Im Kern beantwortet sie drei Fragen:
Was hast du eingenommen?
Was hast du ausgegeben?
Was bleibt am Ende übrig?
Dieser Artikel zeigt dir, wie du die einfache Buchhaltung konkret aufbaust: mit den aktuellen Schwellenwerten, einem Beispiel, einer Schritt-für-Schritt-Anleitung und einem FAQ am Schluss.
Der eine Satz, auf den es ankommt: Bis CHF 500'000 Umsatz im Jahr genügt für Einzelfirmen und Personengesellschaften diese einfache Form – keine Bilanz, kein Kontenplan, keine doppelte Buchhaltung.
Was ist eine Einnahmen-Ausgaben-Rechnung?
Eine Einnahmen-Ausgaben-Rechnung ist eine geordnete, laufend geführte Liste deiner geschäftlichen Geldbewegungen. Du notierst Einnahmen, sobald Geld in dein Geschäft fliesst, und Ausgaben, sobald du geschäftlich Geld ausgibst. Am Jahresende ziehst du die Ausgaben von den Einnahmen ab — das Ergebnis ist dein Reingewinn oder dein Verlust.
Gesetzlich verlangt die vereinfachte Buchführung nach Art. 957 Abs. 2 OR drei Dinge: eine Aufstellung der Einnahmen, eine Aufstellung der Ausgaben und eine Übersicht über die Vermögenslage. Dabei gelten die Grundsätze ordnungsmässiger Buchführung sinngemäss: vollständig, wahrheitsgetreu, systematisch, mit Beleg zu jeder Buchung und nachprüfbar.
Das klingt formeller, als es ist. In der Praxis heisst es einfach: Erfasse alles, lass nichts weg, bewahre die Belege auf — und führe die Liste so, dass eine aussenstehende Person sie nachvollziehen könnte. Für viele kleine Selbständige ist genau das entscheidend: keine komplizierte Bilanz, sondern eine saubere, nachvollziehbare Übersicht. Einen breiteren Einstieg ins Thema findest du im Beitrag Buchhaltung für Selbständige in der Schweiz.
Für wen reicht die Einnahmen-Ausgaben-Rechnung?
Die Einnahmen-Ausgaben-Rechnung reicht für Einzelfirmen und Personengesellschaften mit weniger als CHF 500’000 Umsatzerlös im letzten Geschäftsjahr. Ab dieser Schwelle gilt die kaufmännische Buchführungspflicht mit doppelter Buchhaltung, Bilanz und Erfolgsrechnung. Unabhängig davon gibt es weitere Schwellenwerte, die du im Blick behalten solltest:
| Schwellenwert | Was gilt | Rechtsgrundlage |
|---|---|---|
| Unter CHF 500’000 Umsatzerlös | Vereinfachte Buchhaltung (Einnahmen, Ausgaben, Vermögenslage) zulässig | Art. 957 Abs. 2 OR |
| Ab CHF 500’000 Umsatzerlös | Kaufmännische Buchführung: doppelte Buchhaltung, Bilanz, Erfolgsrechnung | Art. 957 Abs. 1 OR |
| Ab CHF 100’000 Jahresumsatz (weltweit) | MWST-Pflicht: Anmeldung bei der ESTV innert 30 Tagen | Art. 10 MWSTG |
| 10 Jahre | Aufbewahrungspflicht für Geschäftsbücher und Buchungsbelege | Art. 958f OR |
Beachte: Wer freiwillig im Handelsregister eingetragen ist oder es sein muss, kann unabhängig vom Umsatz weitergehende Pflichten haben. Mehr dazu findest du in unserem Artikel Buchhaltung für Selbständige in der Schweiz.
Was zählt als Einnahme?
Als Einnahme erfasst du alles, was du für deine geschäftliche Tätigkeit erhältst. Dazu gehören zum Beispiel:
- Honorare und Projektzahlungen,
- Gagen (wie du eine Gage richtig verbuchst, zeigen wir separat),
- Kursgebühren und Unterrichtsgelder,
- Verkäufe von Produkten,
- Lizenz- und Urheberrechtsentschädigungen,
- Teilnahmegebühren für Kurse oder Anlässe.
Bei der einfachen Buchhaltung orientierst du dich in der Praxis am Zahlungseingang (Ist-Prinzip): Wenn du im Dezember eine Rechnung stellst, das Geld aber erst im Januar erhältst, erfasst du die Einnahme im Januar. Wichtig ist vor allem, dass du eine Methode wählst und konsequent dabei bleibst — sonst tauchen Einnahmen doppelt auf oder fehlen ganz.
Nicht als Einnahme zählen private Einlagen, also Geld, das du selbst in dein Geschäft einschiesst. Notiere solche Bewegungen trotzdem separat, damit dein Kontostand nachvollziehbar bleibt.
Was zählt als Ausgabe?
Als Ausgabe gilt, was geschäftsmässig begründet ist — also für die Erzielung deines Einkommens nötig oder üblich ist. Eine einfache Kontrollfrage hilft: Hätte ich diese Ausgabe auch privat gemacht, oder brauche ich sie für meine selbständige Tätigkeit?
Typische geschäftliche Ausgaben sind:
- Material und Ausrüstung,
- Software und Hosting,
- Raummiete,
- Fahrten zu Aufträgen,
- Weiterbildung,
- Werbung und Website,
- Berufsversicherungen,
- Bank- und Zahlungsgebühren,
- Sozialversicherungsbeiträge (AHV/IV/EO) auf dem Geschäftseinkommen.
Bei gemischt genutzten Dingen — zum Beispiel Handy, Internet, Auto oder Arbeitszimmer — darfst du nur den geschäftlichen Anteil berücksichtigen. Dieser Anteil sollte realistisch und gegenüber dem Steueramt erklärbar sein. Notiere dir am besten kurz, wie du ihn hergeleitet hast (z. B. „Handy 50 % geschäftlich, da überwiegend für Kundenkontakte genutzt“).
Private Bezüge — Geld, das du aus dem Geschäft für dich privat entnimmst — sind keine Geschäftsausgabe. Sie mindern deinen Gewinn nicht.
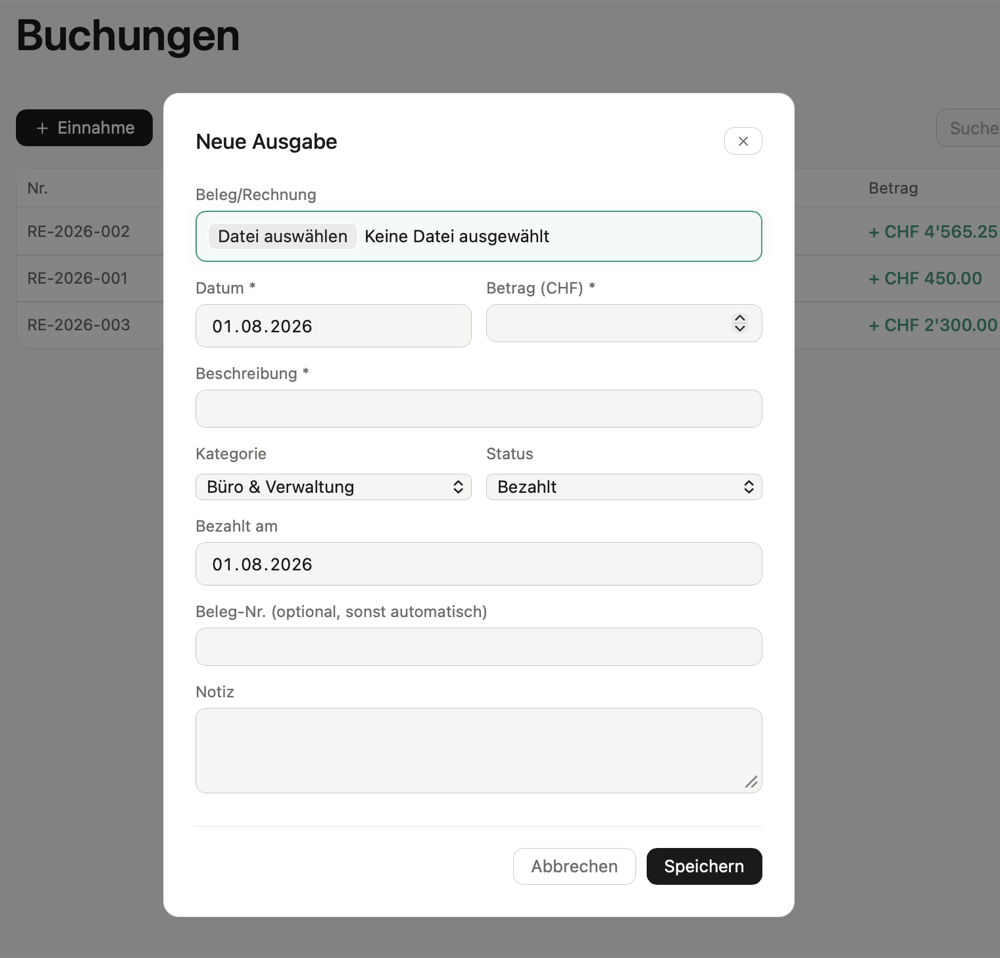
Du erfasst Einnahmen und Ausgaben mit einer Kategorie und hängst den Beleg direkt an die Buchung. Die Auswertung nach Kategorien zeigt dir am Jahresende, wohin dein Geld tatsächlich geflossen ist – ohne dass du eine zweite Liste führen musst.
Beispiel einer einfachen Einnahmen-Ausgaben-Rechnung
Ein Monat könnte so aussehen:
| Datum | Beschreibung | Kategorie | Einnahme | Ausgabe |
|---|---|---|---|---|
| 03.04. | Honorar Workshop | Kurse | 600.00 | |
| 05.04. | Raummiete | Miete | 120.00 | |
| 08.04. | Software-Abo | Software | 28.00 | |
| 12.04. | Privatlektion | Unterricht | 100.00 | |
| 20.04. | Zugticket zu Auftrag | Reise | 42.00 | |
| Total | 700.00 | 190.00 | ||
| Überschuss | 510.00 |
Zu jeder Zeile gehört ein Beleg: die gestellte Rechnung, die Quittung, der Kaufbeleg oder das Zugticket. Der Überschuss ist ausserdem nicht automatisch dein „frei verfügbares Geld“ — davon gehen später Steuern, AHV-Beiträge und Rücklagen ab.
Die Vermögenslage: der oft vergessene dritte Teil
Zur vereinfachten Buchführung gehört neben Einnahmen und Ausgaben auch eine Übersicht über die Vermögenslage (Art. 957 Abs. 2 OR). Gemeint ist eine einfache Aufstellung dessen, was am Stichtag zu deinem Geschäft gehört — kein Bilanz-Formalismus.
Typischerweise genügt eine kurze Liste per 31. Dezember:
- Stand des Geschäftskontos und der Geschäftskasse,
- offene, noch nicht bezahlte Kundenrechnungen,
- grössere Anschaffungen mit längerer Nutzungsdauer (z. B. Instrument, Kamera, Laptop),
- offene Schulden, etwa noch nicht bezahlte Lieferantenrechnungen oder ein Darlehen.
Diese Übersicht brauchst du auch für die Steuererklärung: Selbständigerwerbende deklarieren dort neben dem Einkommen auch das Geschäftsvermögen.
Schritt für Schritt: So richtest du deine Einnahmen-Ausgaben-Rechnung ein
Der Aufbau dauert einen Nachmittag, nicht Wochen. So gehst du vor:
- Geschäftliches von Privatem trennen. Eröffne ein separates Konto für dein Geschäft oder markiere geschäftliche Zahlungen konsequent. Das ist die wichtigste Einzelmassnahme gegen Chaos.
- Werkzeug wählen. Entscheide dich für eine Tabelle oder eine einfache Buchhaltungs-App. Wichtig ist nicht das Werkzeug, sondern dass du es wirklich benutzt.
- Kategorien festlegen. Wähle wenige, klare Einnahmen- und Ausgabenkategorien (siehe nächster Abschnitt).
- Startpunkt festhalten. Notiere den aktuellen Kontostand, offene Rechnungen und allfällige Schulden — das ist deine erste Vermögenslage.
- Laufend erfassen, Belege direkt zuordnen. Erfasse jede Einnahme und Ausgabe zeitnah und lege den Beleg sofort zur Buchung ab — am einfachsten digital. Eine feste Routine von 15 Minuten pro Woche reicht meistens.
- Monatlich kurz abgleichen. Vergleiche einmal pro Monat deine Liste mit dem Kontoauszug. Fehlt eine Buchung? Ist etwas doppelt? Fünf Minuten Kontrolle ersparen dir Stunden am Jahresende.
- Jahresabschluss machen. Einnahmen minus Ausgaben ergibt deinen Reingewinn. Aktualisiere die Vermögenslage per 31. Dezember und übertrage die Werte in die Steuererklärung.
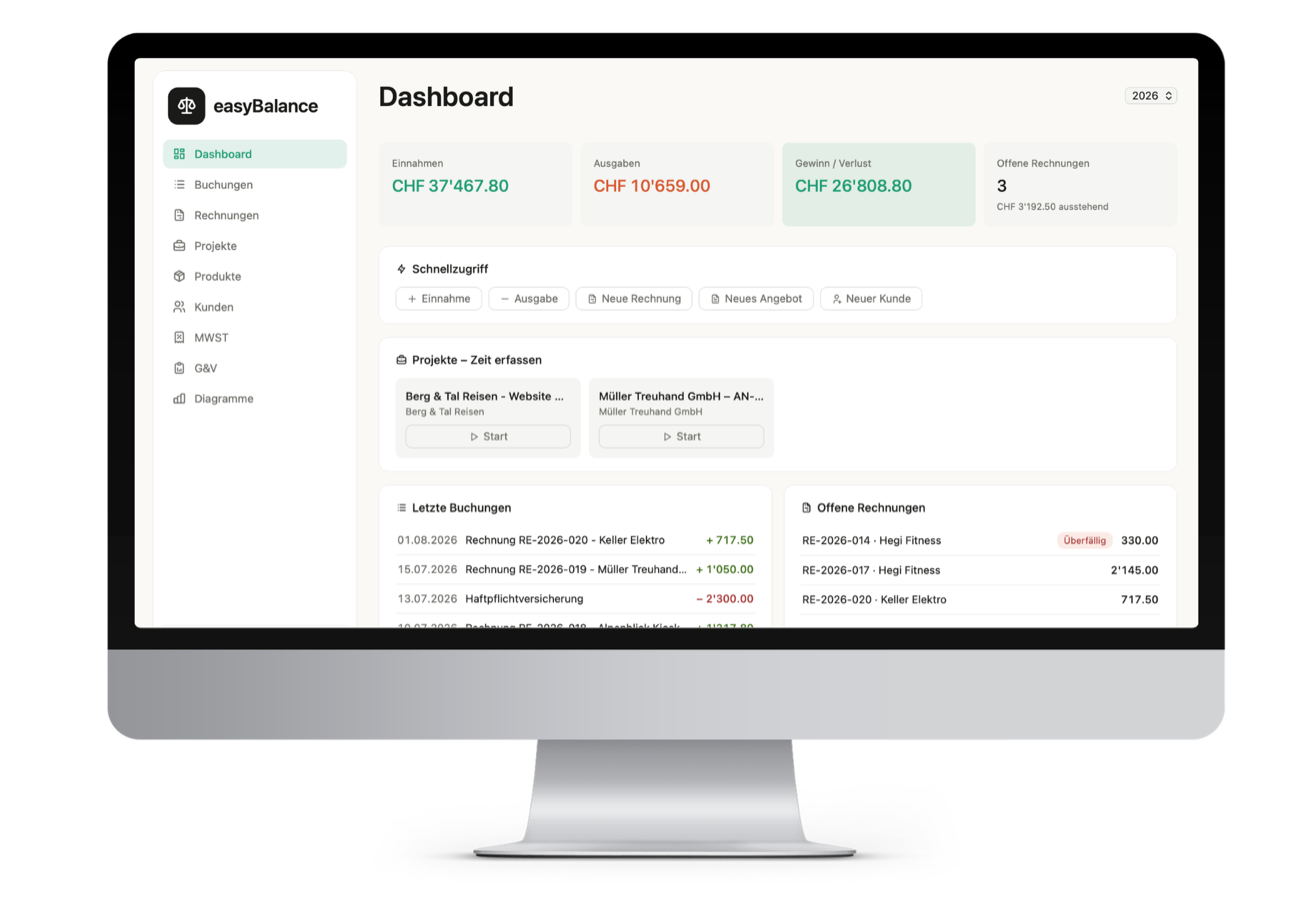
Die einfache Buchhaltung, ohne Tabelle
Einnahmen und Ausgaben erfassen, Belege anhängen, am Jahresende den Abschluss auf Knopfdruck.
Kostenlos testen – ohne KreditkarteKategorien: Ordnung ohne Überforderung
Kategorien zeigen dir nicht nur, wie viel du ausgegeben hast, sondern wofür. Starte einfach — zu viele Kategorien machen die Buchhaltung unnötig kompliziert. Für viele reichen zum Beispiel:
- Einnahmen aus Aufträgen,
- Kurse / Workshops,
- Material,
- Software,
- Raum / Miete,
- Reise / Transport,
- Werbung,
- Weiterbildung,
- Versicherungen,
- Gebühren.
In easyBalance ordnest du jede Buchung einer Kategorie zu. Die Kategorienauswertung zeigt dir am Jahresende auf einen Blick, wohin dein Geld geflossen ist.
Belege: die Grundlage jeder Buchung
Jede Buchung braucht einen Beleg, und Geschäftsbücher wie Buchungsbelege musst du zehn Jahre aufbewahren (Art. 958f OR). Als Beleg zählen Rechnungen, Quittungen, Verträge oder Kontoauszüge — sie müssen nicht schön sein, aber nachvollziehbar. Was genau gilt und wie du digital aufbewahrst, liest du im Beitrag Belege richtig sammeln und 10 Jahre aufbewahren.
Wenn ausnahmsweise ein Beleg fehlt, kannst du in einfachen Fällen einen Eigenbeleg erstellen: Datum, Betrag, Zweck, Zahlungsempfänger:in und der Grund, weshalb kein Originalbeleg vorhanden ist. Das sollte die Ausnahme bleiben, nicht die Regel — eine Ausgabe ohne Nachweis ist gegenüber dem Steueramt schwer zu erklären.
easyBalance hilft dir, Belege direkt bei der Buchung abzulegen. So entsteht deine Dokumentation laufend und nicht erst kurz vor der Steuererklärung.
Du fotografierst die Quittung mit dem Handy – Betrag, Datum, Händler und Kategorie werden automatisch erkannt und ins Formular übernommen. Der Beleg bleibt bei der Buchung, auch in zehn Jahren noch.
Und die MWST? Wann du zusätzlich abrechnen musst
Die Einnahmen-Ausgaben-Rechnung ersetzt die MWST-Abrechnung nicht — sie ist aber deren Grundlage. MWST-pflichtig wirst du grundsätzlich ab CHF 100’000 weltweitem Jahresumsatz aus nicht von der Steuer ausgenommenen Leistungen; die Anmeldung bei der ESTV muss innert 30 Tagen erfolgen.
Seit dem 1. Januar 2024 gelten in der Schweiz drei Sätze, unverändert auch 2026:
| Satz | Gilt für |
|---|---|
| 8,1 % (Normalsatz) | Die meisten Leistungen und Produkte, z. B. Dienstleistungen, Design, Technik |
| 2,6 % (reduzierter Satz) | U. a. Lebensmittel, Bücher, Zeitungen, Medikamente |
| 3,8 % (Sondersatz) | Beherbergungsleistungen inkl. Frühstück |
Praktisch für alle, die nach Zahlungseingang buchen: Die MWST kannst du auf Antrag nach vereinnahmten Entgelten abrechnen — also ebenfalls nach dem Ist-Prinzip. Für einfache Fälle ist zudem die Saldosteuersatz-Methode attraktiv, bei der du mit einem von der ESTV bewilligten Branchensatz abrechnest, statt jede Vorsteuer einzeln zu erfassen. easyBalance unterstützt sowohl die Saldosteuersatz-Methode als auch die effektive Methode (Umsatzsteuer minus Vorsteuer) und berechnet den MWST-Betrag automatisch. Bist du unter der Grenze, betrifft dich das alles nicht — dann führst du deine Einnahmen-Ausgaben-Rechnung schlicht ohne MWST.
Der Jahresabschluss in drei Schritten
1. Einnahmen und Ausgaben prüfen
Stimmen alle Buchungen? Fehlen Belege? Sind private Ausgaben ausgeschlossen und gemischte Kosten korrekt aufgeteilt?
2. Reingewinn berechnen und Vermögenslage aktualisieren
Einnahmen minus Ausgaben ergibt deinen Reingewinn oder Verlust. Dazu erstellst du die kurze Vermögensübersicht per 31. Dezember.
3. Werte in die Steuererklärung übertragen
Der Reingewinn ist dein steuerbares Einkommen aus selbständiger Tätigkeit — und zugleich die Basis für deine AHV/IV/EO-Beiträge: Ab CHF 60’500 Jahreseinkommen beträgt der Satz 10 %, darunter gilt eine sinkende Skala ab 5,371 %, der Mindestbeitrag liegt bei CHF 530 pro Jahr (Stand 2026). Plane dafür Rücklagen ein — eine bewährte Faustregel ist ein Viertel bis ein Drittel des Gewinns.
easyBalance zeigt dir die Einnahmen-Ausgaben-Übersicht, die Kategorienauswertung und den Reingewinn des Jahres. Diese Werte kannst du direkt als Grundlage für deine Steuerunterlagen verwenden — enthalten im Abo für CHF 9 pro Monat oder CHF 89 pro Jahr (alle Details zu den Preisen).
Auf Knopfdruck entsteht ein Abschluss-Dokument mit deinen Firmendaten, der Aufschlüsselung nach Kategorien und einem Unterschriftsfeld – das legst du direkt der Steuererklärung bei.
Häufige Fehler — und wie du sie vermeidest
Erfassen aufschieben. Wer erst im Dezember das ganze Jahr nachträgt, sucht Belege, rät bei Beträgen und verliert Abzüge. Eine kurze Wochenroutine löst das Problem an der Wurzel.
Privates und Geschäftliches vermischen. Ohne Trennung musst du am Jahresende jede einzelne Kontobewegung einordnen. Ein separates Konto spart dir diesen Aufwand komplett.
Methode wechseln. Mal nach Rechnungsdatum, mal nach Zahlungseingang erfassen führt zu Doppelbuchungen und Lücken. Bleib konsequent beim Zahlungseingang.
Vermögenslage vergessen. Einnahmen und Ausgaben allein genügen nicht — die kurze Vermögensübersicht gehört ebenfalls zur vereinfachten Buchführung.
Keine Rücklagen bilden. Steuern und AHV-Beiträge kommen später, aber sicher. Lege laufend einen festen Anteil des Gewinns zur Seite.
Häufige Fragen
Was ist der Unterschied zwischen Einnahmen-Ausgaben-Rechnung und doppelter Buchhaltung?
Die Einnahmen-Ausgaben-Rechnung erfasst nur Geldflüsse: was reinkommt, was rausgeht, plus eine Vermögensübersicht. Die doppelte Buchhaltung bucht jeden Geschäftsfall auf zwei Konten und erstellt Bilanz und Erfolgsrechnung. Für Einzelfirmen und Personengesellschaften unter CHF 500’000 Umsatzerlös genügt die einfache Form (Art. 957 Abs. 2 OR).
Wer darf eine Einnahmen-Ausgaben-Rechnung führen?
Einzelunternehmen und Personengesellschaften mit weniger als CHF 500’000 Umsatzerlös im letzten Geschäftsjahr. Juristische Personen wie GmbH und AG müssen immer eine doppelte Buchhaltung führen.
Erfasse ich Einnahmen bei Rechnungsstellung oder bei Zahlungseingang?
In der vereinfachten Buchhaltung erfasst du in der Praxis nach Zahlungseingang (Ist-Prinzip): Die Einnahme zählt in dem Moment, in dem das Geld eintrifft. Entscheidend ist, dass du die gewählte Methode konsequent beibehältst und offene Rechnungen am Jahresende in der Vermögensübersicht aufführst.
Muss ich auch meine Vermögenslage dokumentieren?
Ja. Die vereinfachte Buchführung nach Art. 957 Abs. 2 OR umfasst Einnahmen, Ausgaben und die Vermögenslage. Eine kurze Aufstellung per 31. Dezember genügt: Kontostand, offene Rechnungen, grössere Anschaffungen und allfällige Schulden.
Wie lange muss ich die Unterlagen aufbewahren?
Zehn Jahre ab Ablauf des Geschäftsjahres (Art. 958f OR). Das gilt für die Einnahmen-Ausgaben-Rechnung selbst und für alle Buchungsbelege wie Rechnungen und Quittungen.
Was mache ich, wenn ein Beleg fehlt?
Erstelle in einfachen Fällen einen Eigenbeleg mit Datum, Betrag, Zweck, Zahlungsempfänger:in und dem Grund für den fehlenden Originalbeleg. Das sollte die Ausnahme bleiben — Ausgaben ohne Nachweis werden vom Steueramt im Zweifel nicht anerkannt.
Brauche ich eine Software für die Einnahmen-Ausgaben-Rechnung?
Nein, das Gesetz schreibt keine Software vor — eine Tabelle ist zulässig. Eine einfache Buchhaltungs-App nimmt dir aber das Zusammensuchen ab: Buchungen, Belege, Rechnungen und die Jahresauswertung liegen an einem Ort.
Fazit
Die Einnahmen-Ausgaben-Rechnung ist keine Hexerei: eine saubere Liste deiner Einnahmen und Ausgaben, ein Beleg zu jeder Buchung und einmal jährlich eine kurze Vermögensübersicht. Bis CHF 500’000 Umsatzerlös ist das als Einzelfirma oder Personengesellschaft alles, was das Gesetz verlangt. Wenn du sie regelmässig führst, hast du jederzeit den Überblick — und der Jahresabschluss wird viel entspannter.
Quellen
Stand: Juli 2026. Alle Angaben ohne Gewähr — massgebend sind die offiziellen Quellen:
- Fedlex: Obligationenrecht (OR) — Art. 957 (Buchführungspflicht, vereinfachte Buchführung), Art. 957a (Grundsätze), Art. 958f (Aufbewahrung)
- KMU-Portal des Bundes: Buchhaltung und Revision
- ESTV: MWST-Steuerpflicht (Umsatzgrenze CHF 100’000, Anmeldung innert 30 Tagen)
- ESTV: Schweizer Mehrwertsteuersätze (8,1 % / 2,6 % / 3,8 %)
- ESTV: MWST abrechnen (Abrechnung nach vereinnahmten Entgelten, Saldosteuersatz-Methode)
- AHV/IV Merkblatt 2.02: Beiträge der Selbständigerwerbenden (10 % ab CHF 60’500, sinkende Skala, Mindestbeitrag CHF 530)
Sven Ferstl
Gründer von easyBalance